NESTA CARTA
› A bolsa se antecipou à urna — de menos de 165 mil pontos em agosto a 186 mil no fim
de setembro, no melhor mês do Ibovespa desde janeiro
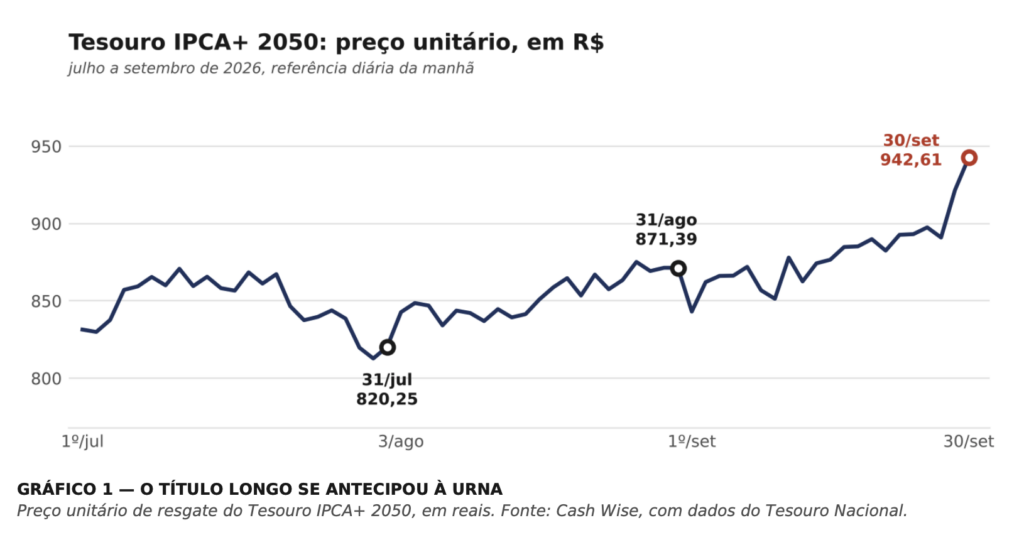
› O título longo subiu 8,17% no mês — a taxa do Tesouro IPCA+ 2050 cedeu e o preço
respondeu, com a maior parte da alta nos últimos dias de setembro
› Lá fora, o ambiente é adverso — o banco central americano voltou a subir juros e o
título de dez anos atingiu o maior nível desde 2002
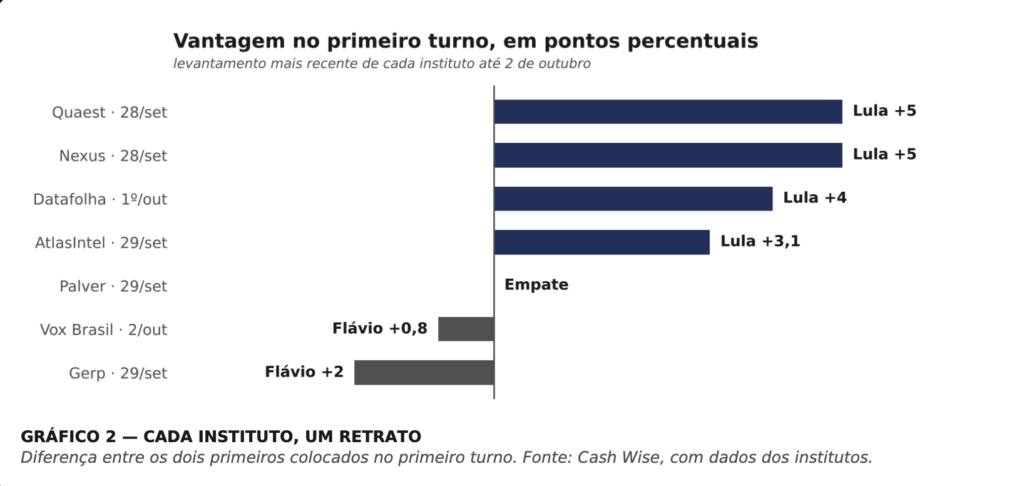
› Voto decidido, pesquisas divergentes — de cinco pontos para um lado a dois para o
outro, conforme o instituto
› O caminho passa pelas contas públicas — dívida bruta em 82,9% do PIB e dois ritmos
de ajuste em discussão
› Três cenários para segunda-feira — o que a margem do primeiro turno pode fazer com
juros, câmbio e bolsa
› Por que o ativo longo oscila mais — um ponto percentual de juro muda em até um
quarto o preço de um título de 2050
Como fechou setembro de 2026
O retrato do mês que passou, com o fechamento e a variação dos principais
indicadores que acompanhamos nas carteiras.
Setembro foi o mês em que os ativos brasileiros se descolaram do exterior. O Ibovespa subiu 5,03%,
no melhor resultado desde janeiro, enquanto o S&P 500 recuou 0,45% depois de o banco central
americano voltar a subir juros, e o Nasdaq-100 avançou 3,23% com o apoio das empresas de
tecnologia. O maior número do quadro, porém, está na última linha: o Tesouro IPCA+ 2050 se
valorizou 8,17%, mais do que o Bitcoin, e uma alta dessa magnitude em um título público, em
apenas trinta dias, é o ponto de partida desta carta. O dólar ficou praticamente estável, e os fundos
imobiliários recuaram 0,20%, ainda sem acompanhar o alívio do juro longo, repetindo a defasagem
que descrevemos no mês passado.
De onde viemos: da espera à hora da verdade
Na carta de setembro, escrevemos que esperar também tem preço e que o desconto criado pelo
juro longo era um ponto de entrada raro para quem tinha horizonte. Um mês depois, parte desse
desconto começou a diminuir. O Ibovespa, que em agosto chegou a ser negociado abaixo dos 165
mil pontos, terminou setembro em 186 mil, e o título público de vencimento mais longo que
acompanhamos subiu mais de 8% em trinta dias.
Nada disso aconteceu porque o problema fiscal foi resolvido. Aconteceu porque, na leitura
predominante entre os investidores, uma disputa presidencial mais apertada eleva a chance de o
tema ser enfrentado a partir de 2027, seja qual for o eleito. Preço é expectativa, e toda expectativa
um dia é conferida. Essa conferência começa no domingo, 4 de outubro, com o primeiro turno, razão
pela qual esta carta trata quase inteiramente de um único assunto.
Antes de seguir, um aviso de método: esta carta não tem candidato. O que nos interessa é o
caminho pelo qual o resultado chega ao preço dos seus investimentos, o mesmo para qualquer
vencedor.
O que os preços já anteciparam
A alta dos últimos dois meses tem três componentes: (i) o ponto de partida era baixo, com a bolsa
descontada e os títulos longos pagando um juro real que poucos países oferecem; (ii) a inflação
arrefeceu, com o IPCA de agosto recuando 0,32% e o acumulado em doze meses cedendo para
4,22%, o que permitiu ao Copom cortar a Selic pela quinta vez seguida em 16 de setembro, para
13,75% ao ano; (iii) a disputa presidencial ficou em aberto, e os investidores passaram a dar mais
peso à hipótese de um ajuste das contas públicas.
O que torna o movimento mais notável é o ambiente em que ele aconteceu. No mesmo dia em que
o Copom reduziu a taxa, o Federal Reserve, o banco central americano, elevou os juros para a faixa
de 3,75% a 4,00% ao ano, por unanimidade, na primeira alta desde 2023. O petróleo, pressionado
pelo conflito no Oriente Médio, chegou a fechar acima de US$ 108 o barril em meados do mês, antes
de recuar para perto de US$ 100, e o título americano de dez anos atingiu 5,34% em 1º de outubro,
o maior nível desde 2002. Juro americano em alta costuma retirar recursos dos países emergentes,
mas desta vez o Brasil avançou na direção oposta.
Os últimos dias trouxeram algum alívio nessa frente. A inflação medida pelo PCE, o índice que o Fed
acompanha mais de perto, ficou em 3,4% em doze meses, abaixo dos 3,7% esperados, e o relatório
de emprego divulgado em 2 de outubro mostrou a criação de apenas 29 mil vagas em setembro,
com o desemprego subindo para 4,2%. Com isso, a probabilidade de uma nova alta de juros na
reunião de 27 e 28 de outubro, que os preços de mercado chegaram a colocar acima de 60% na
última semana de setembro, caiu para perto de 12%.
Nenhum ativo mostra melhor essa reprecificação do que o Tesouro IPCA+ 2050. A taxa do título
cedeu 0,32 ponto percentual em setembro, de IPCA+7,25% para IPCA+6,93% ao ano, e o preço
subiu 8,17%, com a maior parte da alta concentrada nos últimos dias do mês.
O QUE ISSO SIGNIFICA NA PRÁTICA
Quem seguiu comprando título longo e ativos descontados nos meses de queda viu o extrato
voltar ao terreno positivo em setembro. O ganho, porém, é de marcação a mercado, a atualização
diária do preço do título pela taxa negociada naquele dia: reflete uma expectativa melhor, não um
fato consumado, e pode recuar se a expectativa mudar. Para quem carrega o título até o
vencimento, nada se altera, porque a taxa contratada no dia da compra continua valendo. Para
quem ainda vai investir, a taxa de entrada ficou um pouco menor do que há um mês, e a decisão
sobre prazo e tamanho da posição cabe à conversa com o seu assessor.
Disputa aberta, voto decidido
A fotografia eleitoral desta semana tem uma característica rara: o eleitor está decidido e as
pesquisas não concordam entre si. No Datafolha divulgado em 1º de outubro, Lula aparece com
42% e Flávio Bolsonaro com 38% no primeiro turno, e a simulação de segundo turno entre os dois
registra 48% para Lula e 45% para Flávio Bolsonaro, diferença que configura empate técnico.
Quaest e Nexus, ambas de 28 de setembro, mostram vantagem de cinco pontos para Lula, a
AtlasIntel de 29 de setembro, de 3,1 pontos, e a Palver, do mesmo dia, empate em 44%. Já a Vox
Brasil de 2 de outubro traz Flávio Bolsonaro numericamente à frente, com 41,2% a 40,4%, e a Gerp,
do dia 29, aponta 42% a 40% para ele.
A diferença entre os institutos não é sinal de erro, mas consequência de método. Cada um coleta de
uma forma, por telefone, pela internet ou em entrevista presencial, e pondera a amostra à sua
maneira. Em disputa tão estreita, essas escolhas bastam para mudar a ordem dos nomes.
Ao mesmo tempo, é pequena a parcela de eleitores ainda por convencer. No Datafolha, 80% diziam
já ter voto definido, e, no levantamento da Nexus, 87% dos que têm candidato afirmavam que não
mudariam. Com bases tão firmes, uma surpresa no domingo dificilmente viria de uma migração em
massa de um lado para o outro. Viria de poucos pontos, por três caminhos: (i) o voto útil de quem
hoje declara apoio a candidaturas menores; (ii) a abstenção, porque as pesquisas ouvem o
eleitorado inteiro, mas a apuração conta apenas quem comparece; (iii) as próprias diferenças de
método entre os institutos.
O passado recomenda cautela com a leitura da véspera. Em 2014, Aécio Neves tinha 26% dos votos
válidos no último Datafolha e terminou o primeiro turno com 33,6%. Em 2022, Jair Bolsonaro tinha
36% e obteve 43,2%. Esses desvios não dizem quem pode estar subestimado agora, apenas
lembram que pesquisa é fotografia, não apuração. Outro dado deve aparecer em toda conversa no
domingo à noite e pede a mesma ressalva, porque seis casos formam uma amostra pequena
demais para constituir regra: desde 2002, nas seis vezes em que a disputa presidencial foi ao
segundo turno, quem terminou o primeiro à frente venceu também o segundo.
Da urna à carteira, o caminho passa pela dívida
Para o preço dos ativos, a eleição só importa na medida em que muda a trajetória esperada das
contas públicas, e o ponto de partida é conhecido. O Governo Central acumula déficit primário, a
diferença entre receitas e despesas antes do pagamento de juros, de R$ 94,9 bilhões de janeiro a
agosto. A dívida bruta chegou a 82,9% do PIB em agosto, e o setor público consolidado registra
déficit de 0,62% do PIB em doze meses, quando a estabilização da dívida exigiria superávit de cerca
de 2,1%, pelas contas da Instituição Fiscal Independente do Senado. A distância entre os dois
números, perto de 2,7 pontos percentuais do PIB, é o tamanho do trabalho que espera o próximo
governo.
Os dois candidatos mais bem colocados reconhecem o problema e divergem no ritmo. A campanha
de Lula menciona superávit primário de 1,3% do PIB até 2030, e a campanha de Flávio Bolsonaro,
um ajuste de cerca de 1,5% do PIB em dezoito meses. Nenhuma das duas explicou até aqui de onde
sairão as medidas impopulares que esses números exigem, e nenhum presidente as aprova sozinho.
O domingo, portanto, precisa ser lido em duas camadas. Além do Planalto, o eleitor renova a
Câmara inteira e 54 das 81 cadeiras do Senado, e é ali que se decide se um ajuste se concretiza,
porque mudanças em despesas obrigatórias, tributos e privatizações dependem de maioria
parlamentar. Um presidente com discurso de ajuste e sem base entrega menos do que promete, e
um Congresso mais rigoroso com o gasto limita qualquer governo.
Há também um detalhe de calendário. A próxima reunião do Copom acontece em 3 e 4 de
novembro, depois de 25 de outubro, data reservada a um eventual segundo turno, de modo que o
Banco Central passará todo o mês de outubro sem decidir. Quando voltar a se reunir, encontrará
uma inflação menos confortável: o IPCA-15 de setembro, a prévia da inflação oficial, subiu 0,70% e
levou o acumulado em doze meses a 4,47%, com a conta de luz devolvendo o desconto temporário
de agosto. A projeção do boletim Focus, a pesquisa semanal do Banco Central com as estimativas
do mercado, para a inflação de 2026 chegou a 4,99%, acima do teto da meta, de 4,5%. O mesmo
boletim projeta a Selic em 13,50% no fim do ano, o que significa apenas mais um corte.
Parte da inflação, além disso, está represada. A Petrobras reajustou o diesel em R$ 1,00 por litro em
17 de setembro, mas uma subvenção federal de mesmo valor, renovável a cada trinta dias, impediu
que o aumento chegasse às distribuidoras. O choque do petróleo não desapareceu, apenas foi
transferido do posto para o Tesouro, e seguirá na pauta de quem assumir em janeiro.
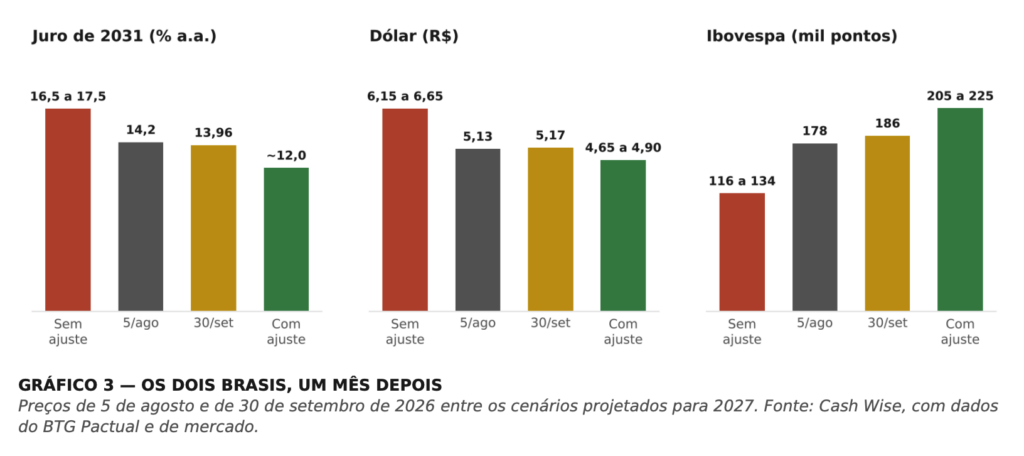
Na carta passada, apresentamos os dois Brasis de 2027, a partir de um estudo do BTG Pactual com
os preços de 5 de agosto. O juro de 2031 saiu de 14,2% para 13,96% ao ano no fim de setembro, a
bolsa foi de 178 mil para 186 mil pontos e o dólar pouco se moveu, de R$ 5,13 para R$ 5,17.
O movimento é um passo na direção do cenário com ajuste, que previa juro perto de 12%, dólar
entre R$ 4,65 e R$ 4,90 e Ibovespa entre 205 mil e 225 mil pontos, mas ainda está muito distante
dele. O cenário sem ajuste, com juro acima de 16,5%, dólar acima de R$ 6,15 e bolsa abaixo de 134
mil pontos, segue igualmente possível.
A LEITURA PARA O INVESTIDOR
O mercado fez um movimento modesto apostando em um ajuste que ainda não existe, e isso abre
duas possibilidades: se a expectativa se confirmar ao longo dos próximos meses, há muito espaço
entre os preços de hoje e os do cenário favorável; se ela se frustrar, o que subiu em setembro
pode ser devolvido. Nenhum dos dois desfechos depende apenas do domingo, pois ambos
dependem também de um eventual segundo turno, da composição do Congresso, da equipe
econômica e, por fim, do que for aprovado em 2027.
Segunda-feira: três cenários e o que observar
Como o preço já embute uma expectativa, a reação de segunda-feira depende menos de quem
chegar à frente e mais da distância entre o resultado e o que estava previsto. A mesa de mercados
emergentes do Goldman Sachs traduziu essa distância em três faixas, em análise divulgada em 30
de setembro: (i) Lula à frente por mais de quatro pontos, com risco de correção nos ativos
brasileiros; (ii) Lula à frente por dois a quatro pontos, cenário já refletido nos preços; (iii) empate ou
Flávio Bolsonaro à frente, com potencial de alta forte. Trata-se da leitura do banco sobre a reação
dos preços, e não de uma avaliação desta casa sobre as candidaturas.
As pesquisas desta semana, que vão de cinco pontos para um lado a dois para o outro, comportam
os três cenários. Há um precedente recente na região: na Colômbia, o primeiro turno de 31 de maio
contrariou as pesquisas, e a bolsa local subiu 6,85% no pregão seguinte. O mecanismo é o que
interessa, e ele funciona nos dois sentidos, porque é a surpresa em relação ao esperado, e não o
nome do vencedor, que move os preços.
OS TRÊS SINAIS PARA ACOMPANHAR
São três sinais, nesta ordem: (i) o juro longo, visível na taxa dos títulos públicos indexados à
inflação, que reage primeiro e traduz diretamente a percepção sobre a dívida; (ii) o câmbio, que
precisa ser lido junto com o dólar no mundo e com o petróleo, porque ambos também variam; (iii)
a bolsa, que reage por último e de forma desigual, com resposta maior dos setores de fluxos de
caixa mais longos. Em todos os casos, o preço do fim do dia e o comportamento ao longo da
semana informam mais do que a abertura, momento de baixa liquidez e maior volatilidade.
Convém resistir à tentação de montar a carteira para um desses cenários. Concentrar o patrimônio
no desfecho considerado mais provável é fazer uma aposta, e aposta em evento de data marcada é
terreno no qual a Cash Wise não entra. O trabalho do investidor de longo prazo é outro, e foi feito
antes: chegar ao domingo com uma carteira que não precise de um resultado específico para
funcionar.
Conteúdo técnico: por que o juro longo oscila tanto
Há uma razão para o título de 2050 ter subido mais de 8% em um mês no qual a Selic caiu apenas
0,25 ponto percentual, e ela se chama duration. O termo mede o prazo médio em que o investidor
recebe os pagamentos de um investimento. Quanto mais distante está esse dinheiro, mais o valor
de hoje depende da taxa usada para trazê-lo ao presente, porque o efeito dos juros compostos se
acumula por mais anos.
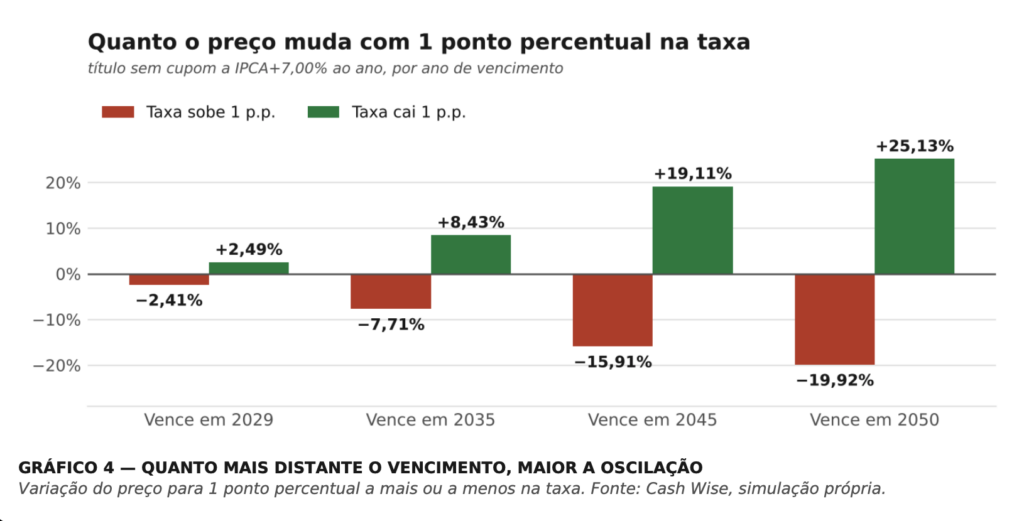
Para dar um exemplo, imagine um título que paga R$ 1.000, corrigidos pela inflação, em agosto de
2050, sem nenhum pagamento no caminho. A uma taxa de IPCA+7% ao ano, ele valia R$ 198,83
em 30 de setembro. Se a taxa cair para 6%, o mesmo título passa a valer R$ 248,80, alta de
25,13%. Se subir para 8%, vale R$ 159,24, queda de 19,92%. Basta um ponto percentual para o
preço mudar em até um quarto.
O ganho na queda da taxa é maior do que a perda na alta, assimetria que se chama convexidade e
é uma propriedade matemática dos títulos de longo prazo, não uma promessa. No outro extremo,
um título com vencimento em 2029 oscilaria cerca de 2,5% para cada lado no mesmo exercício, e o
Tesouro Selic quase não oscila, razão pela qual serve de reserva. Foi essa conta que apareceu no
extrato de setembro: a queda de 0,32 ponto percentual na taxa explica, sozinha, cerca de 7,4
pontos percentuais dos 8,17% de alta do título de 2050, e o restante veio do rendimento do período.
O mesmo raciocínio vale fora da renda fixa. Empresas de energia elétrica, saneamento e outros
serviços regulados têm receitas previsíveis por décadas, e fundos imobiliários recebem aluguéis
corrigidos pela inflação por muitos anos. São fluxos longos, de modo que o valor dessas companhias
e desses fundos sobe quando o juro real cai e recua quando ele sobe, quase como um título de
longo prazo. Eleição, juro americano e inflação acabam, assim, no mesmo ponto: todos alteram a
taxa usada para calcular quanto vale hoje um dinheiro distante muitos anos.
A AÇÃO QUE O MOMENTO PEDE
Volatilidade em ativo longo é a contrapartida do prêmio e se administra pelo tamanho da posição,
não pela tentativa de adivinhar a data certa. Duas classes cumprem papéis complementares nesta
travessia: os títulos atrelados à inflação, que preservam o poder de compra de quem os leva ao
vencimento, embora oscilem no caminho, e os ativos dolarizados, que tendem a amparar o
patrimônio quando o risco doméstico aumenta. Somados a uma reserva de liquidez, eles ajudam a
atravessar qualquer um dos três cenários sem a necessidade de vender no pior momento. A
proporção de cada um depende do seu perfil e do seu prazo, e essa calibragem é assunto para
tratar com o seu assessor.
Síntese: a tese encadeada
Em dois meses, os ativos brasileiros subiram por três componentes que se somaram: (i) preços de
partida baixos; (ii) inflação e juros cedendo; (iii) uma disputa presidencial que ficou em aberto. O
terceiro é, por enquanto, apenas expectativa. O primeiro turno é a ocasião inicial em que essa
expectativa será conferida, com eleitores decididos, pesquisas divergentes e três cenários
plausíveis para a segunda-feira.
Qualquer que seja o resultado, o canal é um só. A urna muda a leitura que se faz da dívida, a dívida
define o juro longo, e o juro longo determina o preço de tudo o que tem prazo, dos títulos de 2050
às empresas e aos fundos de fluxos longos. Quem entende essa cadeia deixa de acompanhar o
placar e passa a acompanhar o juro longo, o primeiro dos três sinais.
O RISCO PRINCIPAL DA TESE
O risco é a expectativa correr à frente da realidade. Se o primeiro turno, um eventual segundo ou o
próprio ano de 2027 frustrarem a aposta em um ajuste das contas, o juro longo volta a subir, e os
ativos de maior ganho em setembro são os que mais recuam. Há também o risco externo, que
independe da urna: petróleo perto de US$ 100 e juro americano de dez anos no maior patamar em
mais de duas décadas reduzem a margem de erro do Brasil. Em ambos os casos, a estratégia se
mantém, porque juro real contratado, proteção em moeda forte e liquidez tendem a amortecer os
períodos em que o ambiente demora a melhorar.
Recado ao nosso cliente
Toda eleição apertada produz a mesma pergunta, e eu a ouvi muitas vezes nas últimas semanas: o
que eu faço com a minha carteira antes de domingo? A resposta honesta é que o trabalho mais
importante foi feito nos meses de pouca disposição para comprar. Momentos em que juro real
elevado, ativos descontados e uma decisão coletiva desse tamanho se encontram são raros e
acontecem uma ou duas vezes em uma vida de investimento, e quem os alcança preparado não
precisa de pressa.
A história brasileira mostra os dois lados. Houve períodos em que a confiança voltou e quem
mantinha títulos longos e ações de boas empresas foi recompensado por anos, e houve outros em
que a esperança durou pouco e quem havia concentrado tudo em um único desfecho arcou com
perdas relevantes. A diferença entre os dois grupos nunca foi a capacidade de prever, mas a forma
como a carteira estava montada.
O meu pedido para esta semana, portanto, é simples e não envolve assumir nenhum risco novo.
Não mude a carteira por causa de uma pesquisa, nem na véspera, nem na segunda-feira de manhã.
Confira com o seu assessor três pontos: (i) se a sua reserva de liquidez está no lugar; (ii) se a
parcela em títulos atrelados à inflação tem prazo compatível com os seus objetivos; (iii) se a
exposição a moeda forte está no tamanho que o seu perfil comporta. Com os três em ordem, você
estará mais bem preparado para qualquer resultado, sem depender de promessa de retorno.
Quem chega ao patrimônio que merece não chega por acertar o vencedor de uma eleição. Chega
por combinar disciplina, paciência e a coragem de manter o plano quando o ruído aumenta. A hora
da verdade de domingo é do país. A do investidor acontece todos os dias, em silêncio, a cada
decisão de seguir a estratégia, e é nela que a Cash Wise caminha ao seu lado.